Entenda o Custo Efetivo Total e sua importância ao contratar empréstimos
Indicador reúne todas as taxas e encargos da operação, sendo fundamental para comparar propostas de crédito com transparência.
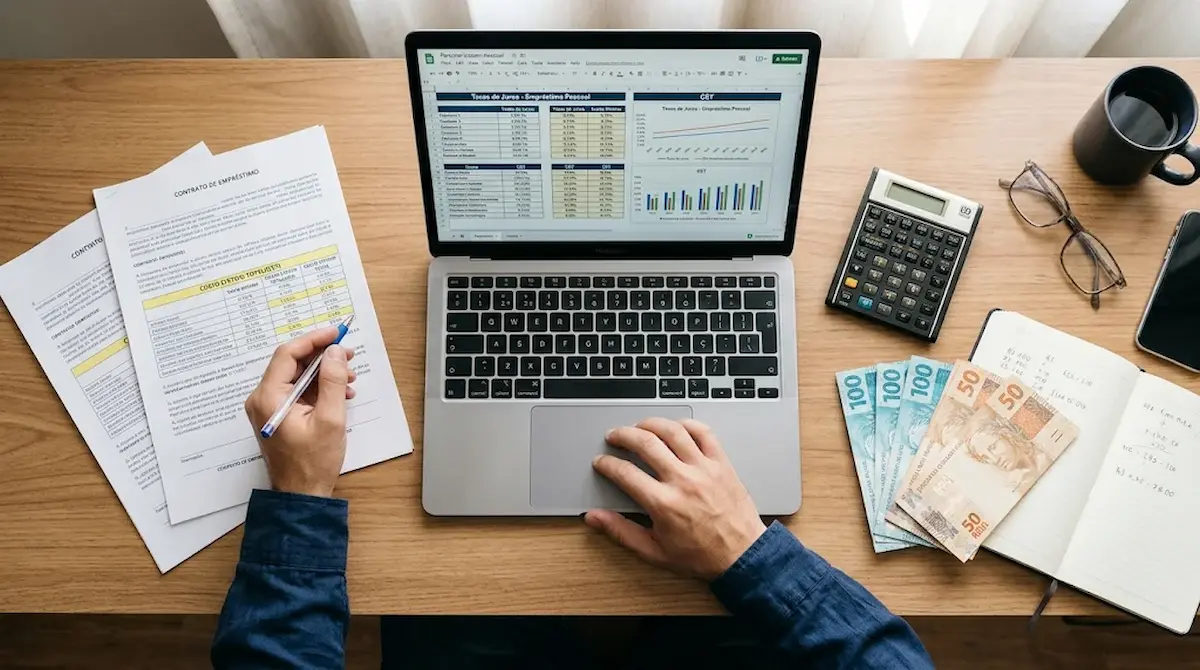
Ao contratar um empréstimo ou financiamento, o consumidor deve observar além da taxa de juros nominal apresentada pelas instituições financeiras. O Custo Efetivo Total (CET) é o indicador que revela o valor real da operação, englobando não apenas os juros, mas também tarifas, tributos, seguros e demais despesas acessórias vinculadas ao contrato.
O CET funciona como uma ferramenta de transparência, permitindo que o cliente compare propostas de diferentes bancos de forma justa. Muitas vezes, duas instituições podem oferecer taxas de juros similares, mas com custos adicionais distintos que tornam uma opção significativamente mais cara do que a outra ao final do período de pagamento.
A obrigatoriedade de informar o CET é uma medida de proteção ao consumidor, garantindo que ele tenha clareza sobre o impacto financeiro total da dívida antes de assinar o contrato. De acordo com normas do setor bancário, as instituições devem apresentar esse indicador de forma clara, permitindo uma análise mais consciente sobre a capacidade de pagamento e o planejamento financeiro a longo prazo.
No caso de financiamentos imobiliários, por exemplo, o CET é essencial para avaliar o impacto de diferentes sistemas de amortização, como a Tabela SAC ou a Tabela Price. Enquanto o SAC apresenta parcelas decrescentes e um custo total de juros geralmente menor, a Price pode oferecer uma prestação inicial mais baixa, mas com um montante final de encargos que pode ser superior, dependendo das condições pactuadas.
Além do CET, outros fatores influenciam o custo final do crédito, como o prazo do contrato, o valor da entrada e o histórico de pagamentos do solicitante. A análise de crédito realizada pelas instituições considera o comprometimento da renda do consumidor, utilizando dados de órgãos de proteção ao crédito e sistemas como o Registrato, do Banco Central, para avaliar o risco da operação.
A legislação brasileira, por meio do Código de Defesa do Consumidor, estabelece que o fornecedor deve avaliar as condições de crédito de forma responsável. Isso inclui a proibição de práticas de assédio ou pressão para a contratação e a exigência de que o consumidor seja plenamente informado sobre a taxa efetiva mensal, os encargos por atraso e a validade da proposta oferecida.
Para quem busca crédito, a recomendação de especialistas é sempre realizar simulações e solicitar o CET antes de qualquer compromisso. Comparar o custo total entre diferentes instituições financeiras ajuda a evitar o superendividamento e garante que a parcela caiba no orçamento doméstico, mesmo em cenários de instabilidade econômica ou mudanças nas taxas de mercado.
Em caso de dificuldades financeiras, a legislação prevê caminhos para a repactuação de dívidas, permitindo que o consumidor busque um plano de pagamento que preserve o mínimo existencial. No entanto, o planejamento preventivo, pautado pela análise cuidadosa do CET e das condições contratuais, permanece como a melhor estratégia para manter a saúde financeira.
Fontes consultadas
- Caixa estuda subir juros do financiamento imobiliário. O que pode mudar na compra da casa própria? publicidadeimobiliaria.com
- MidiaNews | Crédito digital: requisitos, prazos de entrega do cartão e limites midianews.com.br
- Tabela SAC ou Price: entenda as diferenças e saiba qual sistema de amortização escolher | Rádio Itatiaia itatiaia.com.br
- De juros compostos ao rotativo: os juros mais buscados no Google valorinveste.globo.com