Simples Nacional define prazos e novas regras tributárias para 2027
Microempresas e pequenas empresas têm até esta quinta-feira para solicitar adesão ao regime simplificado e adaptar-se às mudanças da reforma tributária.
Microempresas e empresas de pequeno porte têm até esta quinta-feira (15) para solicitar o ingresso ou o retorno ao Simples Nacional com validade para o ano de 2027. O prazo foi estabelecido pelo Comitê Gestor do Simples Nacional (CGSN) por meio da Resolução nº 194 e integra o calendário de adaptação aos novos tributos instituídos pela reforma tributária sobre o consumo.
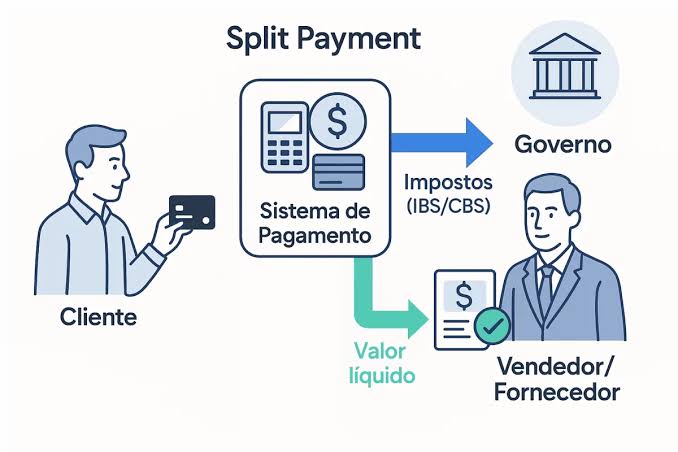
A mudança afeta diretamente os negócios que buscam o enquadramento ou a reativação no regime simplificado. As empresas que já integram o Simples Nacional e não foram excluídas permanecem enquadradas de forma automática, sem a exigência de uma nova adesão formal. No entanto, os empreendedores precisam se atentar aos novos procedimentos referentes à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS).
Para os negócios que optarem por recolher IBS e CBS pelo regime regular de forma separada da guia unificada, o prazo limite para a escolha vai até o dia 30 de outubro. Essa decisão inicial valerá por um semestre, cobrindo o período de janeiro a junho de 2027, e um novo período de escolha será aberto entre 1º e 31 de março do mesmo ano para o segundo semestre.
Especialistas destacam que a escolha entre manter os novos tributos dentro do Simples tradicional ou adotar o regime regular depende diretamente do perfil de cada empresa, com foco especial na carteira de clientes. O modelo regular permite a geração de créditos fiscais mais amplos para compradores, fator que pode aumentar a competitividade de fornecedores que atendem outras empresas.
A contadora Kályta Caetano ressalta que a diferença na geração de créditos deve ser ponderada com cuidado. Segundo ela, a prática pode fazer diferença principalmente para quem vende para outras empresas, pois elas vão preferir comprar de fornecedores que dão mais crédito. Por sua vez, o CEO da Navecon, Fábio Edelberg, aponta que a decisão precisa ponderar custos e margens. De acordo com o executivo, não existe uma resposta única, e a escolha deve considerar o valor dos tributos, os créditos gerados, a competitividade, o faturamento, a margem e o fluxo de caixa.
Enquanto isso, os Microempreendedores Individuais (MEIs) continuam com regras específicas e não participam dessa escolha entre os modelos de recolhimento de IBS e CBS, mantendo o pagamento mensal em valor fixo pelo Simei e o calendário tradicional de adesão em janeiro. O Comitê Gestor reforça a recomendação para que os empresários realizem simulações detalhadas junto aos contadores responsáveis antes de oficializar as escolhas tributárias.
Fontes consultadas
- Simples Nacional muda em 2027: veja impactos para empresas | G1 g1.globo.com
- Resultado da Mega-Sena 3070 (14/10/2026): números sorteados brasil61.com
- Resultado da Mega-Sena 3070 de hoje (14/10/2026): números sorteados - SiteBarra sitebarra.com.br
- Simples Nacional: prazo de adesão para 2027 termina nesta quinta (15) mercadoeeventos.com.br
- Planejamento abre crédito suplementar de R$ 8,77 bilhões, com R$ 5,75 bilhões para programas do BNDES atlaspublico.com.br