Entenda como funciona o rendimento do CDI nos investimentos
Saiba como calcular os ganhos reais da renda fixa considerando a inflação e a tabela do Imposto de Renda.
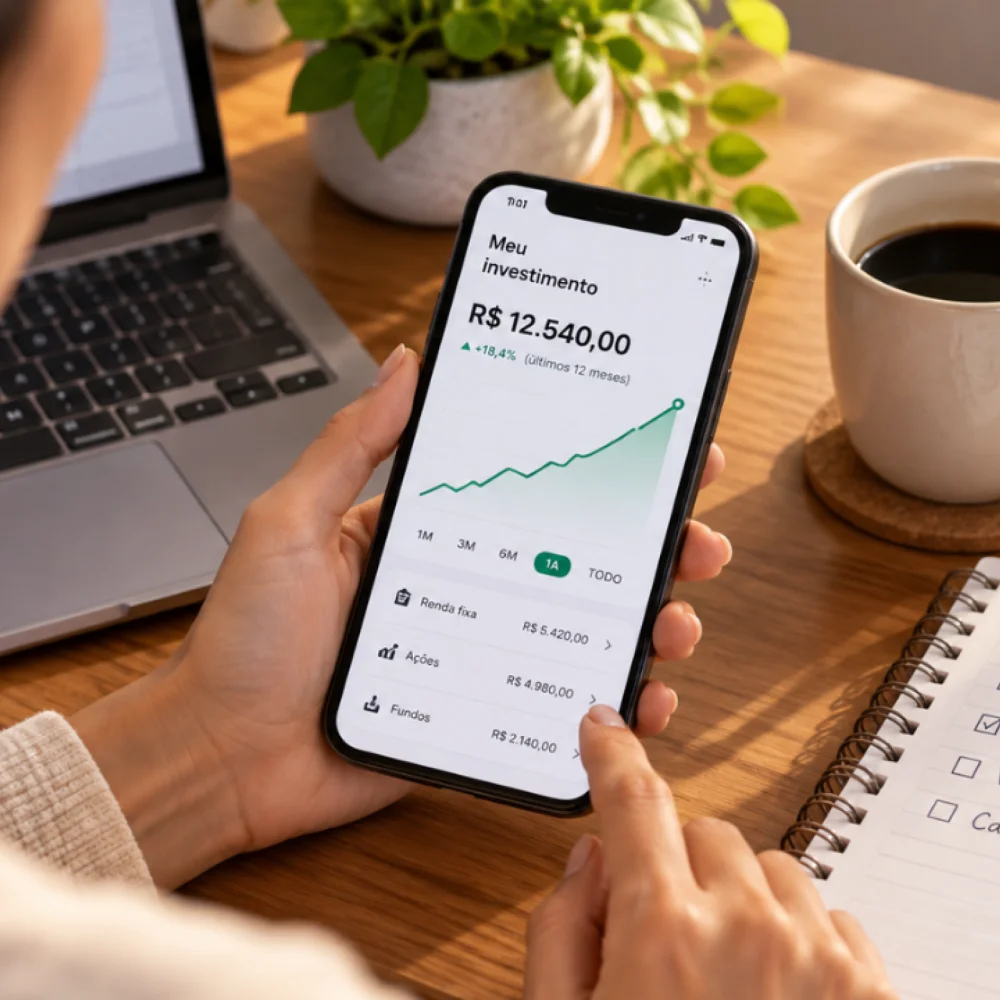
O Certificado de Depósito Interbancário, conhecido como CDI, é a principal taxa de referência para os investimentos de renda fixa pós-fixada no mercado financeiro brasileiro. Acompanhando de perto a taxa básica de juros da economia, o indicador serve como parâmetro para o rendimento de aplicações populares como os CDBs, as caixinhas de bancos digitais e o Tesouro Selic.
Quando um produto financeiro oferece um rendimento de 100% do CDI, significa que a aplicação acompanha integralmente essa variação. Caso o rendimento seja de 90%, o retorno entregue ao investidor será proporcionalmente menor. Especialistas apontam que a escolha inadequada de produtos pode gerar perdas expressivas no acumulado do ano, mesmo em aplicações consideradas seguras.
No entanto, o valor bruto exibido diariamente pelos aplicativos das instituições financeiras não representa o montante que pertence totalmente ao investidor. A maior parte das aplicações de renda fixa está sujeita à incidência de Imposto de Renda no momento do resgate, seguindo uma tabela regressiva que varia conforme o prazo em que o dinheiro permaneceu aplicado.
As alíquotas do imposto começam em 22,5% para retiradas realizadas em até 180 dias e diminuem gradativamente até atingirem o patamar mínimo de 15% para resgates efetuados após 720 dias. Além disso, movimentações financeiras resgatadas com menos de 30 dias de aplicação ainda sofrem a cobrança do Imposto sobre Operações Financeiras, o IOF.
Outro fator essencial na análise do desempenho financeiro é a inflação acumulada no período, medida pelo Índice de Preços ao Consumidor Amplo. Para que o patrimônio realmente cresça e o poder de compra seja ampliado, o rendimento líquido obtido pelo investidor precisa superar o índice inflacionário registrado nos últimos doze meses.
Erros comuns na avaliação da carteira incluem confundir aportes mensais com a rentabilidade gerada pelos próprios ativos ou assustar-se com oscalhações momentâneas de preço em títulos públicos atrelados à inflação ou prefixados. O monitoramento adequado exige comparar os ativos com os índices corretos e separar os depósitos novos dos ganhos reais acumulados.
Por fim, analistas recomendam que o acompanhamento da carteira seja feito de forma periódica, como um check-up mensal, evitando o hábito de checar os saldos diariamente. Descontar mentalmente os tributos e verificar se o ganho supera a inflação são práticas recomendadas para avaliar a real evolução do patrimônio ao longo do tempo.
Fontes consultadas
- Relatório de investimentos do Nubank: como ler o rendimento no app em.com.br
- Fundos imobiliários hoje 09-10-2026. Veja as informações dos Fiis - Mercado Hoje mercadohoje.uai.com.br
- Bets mudam a rotina e as relações familiares correiodobrasil.com.br
- A cozinha sem geladeira aparente usa painéis e eletrodomésticos embutidos para fazer portas e armários parecerem uma única superfície terra.com.br
- Vecinos de Macarapana denunciaron derrames de aguas servidas que generan insalubridad eltiempove.com