Tribunal de Contas define alíquota de 11,3% para novo imposto federal
Proposta apresentada pelo TCU para a Contribuição sobre Bens e Serviços supera as estimativas iniciais e impacta o cálculo do IVA dual no Brasil.
A fase final de implementação da reforma tributária avançou com a definição da proposta de alíquota de referência para a Contribuição sobre Bens e Serviços, o novo tributo federal conhecido como CBS. O Tribunal de Contas da União estabeleceu o patamar de 11,3% para a cobrança, que tem o objetivo de unificar e substituir impostos anteriores como o PIS e a Cofins a partir de 2027.
O valor estipulado superou as projeções iniciais do Ministério da Fazenda, que estimava um teto de até 9,2% para o tributo unificado. A taxa oficial de referência precisa agora ser avaliada e aprovada pelo Senado até o dia 15 de dezembro. Caso a aprovação não ocorra dentro do prazo, a alíquota sugerida pelo TCU entrará em vigor automaticamente no primeiro dia de 2027.
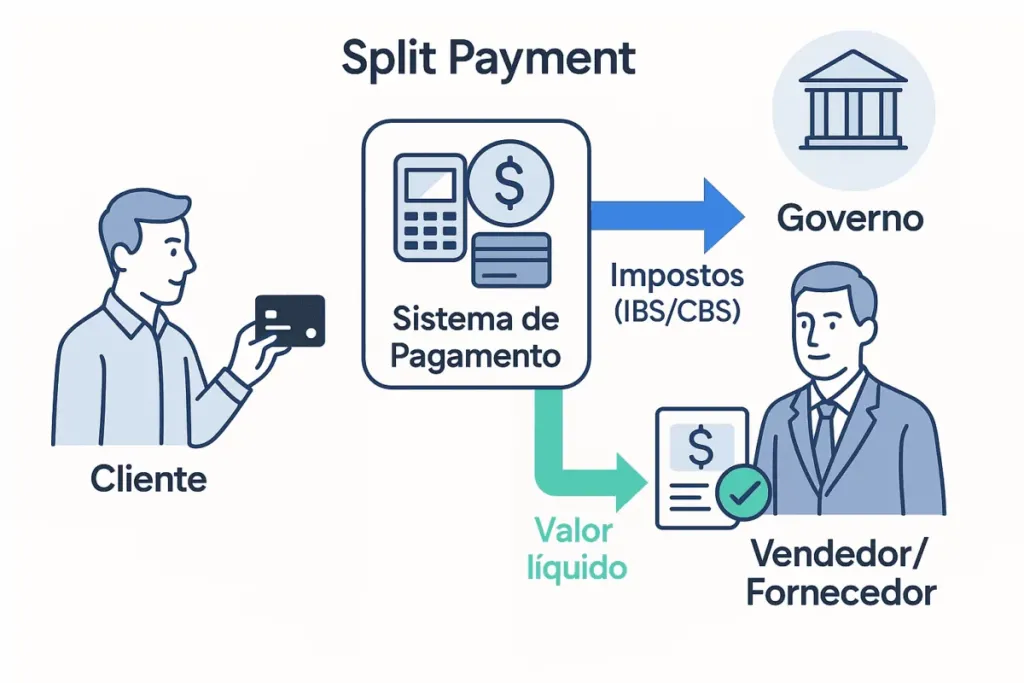
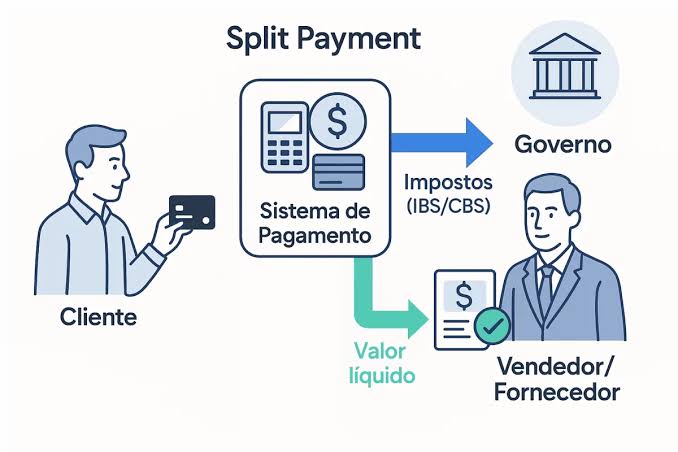
Especialistas apontam que a tendência é de confirmação do índice pelos parlamentares. De acordo com o advogado tributarista Felipe Mano, não existem muitas alternativas legais para revisar o patamar sem que haja impacto nas projeções atuais para o ano de 2027. O tributo federal integra o modelo de IVA dual da reforma, combinando-se com o futuro Imposto sobre Bens e Serviços de estados e municípios.
A lógica matemática que resultou no índice de 11,3% baseia-se na necessidade de preservar a arrecadação pública conforme a proporção histórica do Produto Interno Bruto. A metodologia de cálculo envolve módulos centrais para empresas de regimes gerais e diversos módulos satélites que acomodam exceções legais, como alíquotas reduzidas, regimes específicos, o Simples Nacional, o cashback para famílias de baixa renda e créditos presumidos.
Especialistas alertam que a proliferação de exceções e tratamentos favorecidos eleva a carga tributária sobre os contribuintes que permanecem nas regras gerais. Ao somar a alíquota da CBS com a estimativa para o imposto estadual e municipal, a carga total sobre o consumo no país pode alcançar cerca de 30%. O risco de o Brasil registrar o maior Imposto de Valor Agregado do mundo existe na teoria, embora a Constituição traga um teto de 26,5% para o IBS.
Segundo Felipe Mano, o teto legal dificilmente será superado, pois a própria legislação prevê mecanismos para que o Congresso promova reduções por meio de cortes em benefícios, alíquotas reduzidas ou isenções federais caso o limite seja ultrapassado. Paralelamente, o governo federal busca acomodar impactos orçamentários para 2027 decorrentes de mudanças recentes e de despesas como o programa Bolsa Família e o apoio a microempreendedores.
A receita projetada para a CBS em 2027 já consta no projeto de lei orçamentária anual, embora ajustes devam ocorrer durante a tramitação legislativa devido a variações macroeconômicas e à necessidade de compensações financeiras. O Senado define os rumos finais da alíquota nas próximas semanas, consolidando a transição do novo modelo de tributação sobre o consumo no território nacional.